Opinião
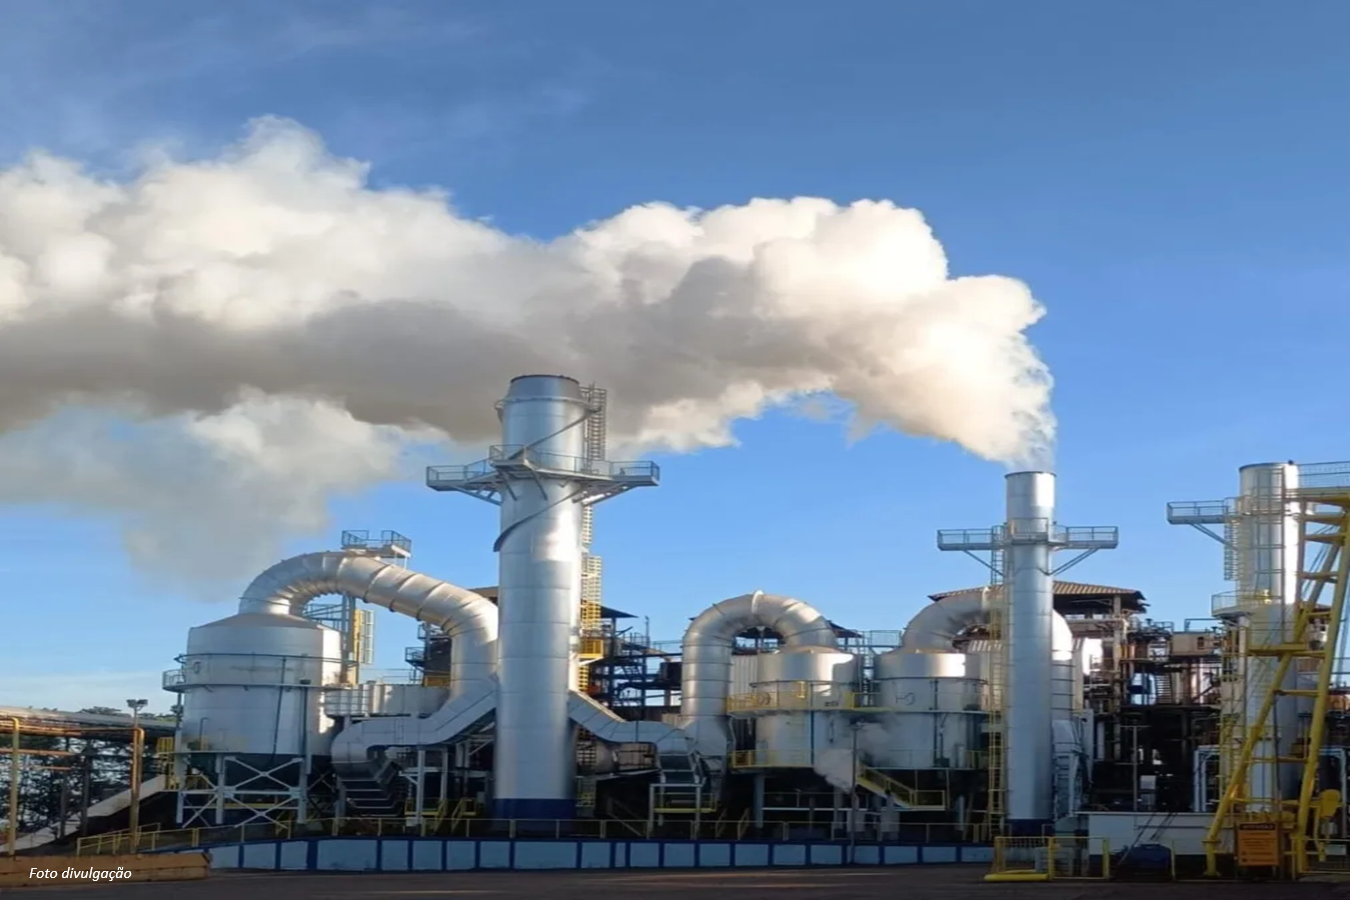
Uma decisão do Tribunal de Justiça de São Paulo proibiu o estado de cobrar o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) sobre o etanol hidratado antes de 90 dias da data em que é publicada a lei que aumenta a alíquota. O entendimento dos desembargadores foi de que o aumento do imposto, ainda que para manutenção do diferencial competitivo na carga tributária, deve observar a anterioridade nonagesimal prevista na Constituição Federal, ou seja, após o prazo de 90 dias da publicação da legislação que o instituiu, permitindo que o contribuinte tenha tempo de se preparar.
 O processo foi ajuizado pelos advogados Henrique Munia e Erbolato e Leandro Genaro, sócios do setor tributário do Santos Neto Advogados, banca que atende principais players do setor sucroenergético. O caso concreto envolve um Informativo da Secretaria da Fazenda e Planejamento do estado de São Paulo, de 30 de junho de 2023 que aumentou a alíquota do ICSM sobre etanol hidratado de 9,57% para 12%, válido já no dia seguinte (1º de julho de 2023). Segundo o estado de São Paulo, se o ICMS dos combustíveis sobe, o ICMS sobre o etanol hidratado acompanha esse aumento de forma equivalente e automática, de modo a manter o diferencial competitivo tributário em relação aos combustíveis fósseis.
Em discordância, o TJSP decidiu que o aumento do ICMS em operações com etanol hidratado somente poderia produzir efeitos a partir de 1º/10/2023, portanto observando a regra dos 90 dias prevista na Constituição Federal, disposta no item “c”, do inciso III, do artigo 150 da Carta Magna.
Segundo o advogado Henrique Munia e Erbolato, esse precedente é importante para o setor sucroenergético, pois garante previsibilidade e segurança e impede mudanças bruscas no aumento da carga tributária. “A decisão foi inédita e muito importante para o setor, uma vez que aplica o princípio da anterioridade no aumento do ICMS, preservando a segurança jurídica”, afirma
A recomendação é a de que as usinas sucroalcooleiras e distribuidoras de combustível revisem os recolhimentos de ICMS sobre etanol hidratado realizados entre julho e dezembro de 2023 e, se for o caso, adotem as medidas necessárias para questionar o aumento da alíquota, inclusive buscando recuperar valores indevidamente pagos durante o período.
Notícias relacionadas
Opinião
 © E32: o Brasil não pode tratar o etanol como problema quando o mundo busca segurança energética
Opinião
© O que é fato e o que é mito em relação à biomassa em MT
Opinião
© Acordo entre EUA e Irã não elimina incertezas e reforça transformação das cadeias globais de produção
Opinião
© Etanol de milho avança no país e muda a dinâmica de mercado de biocombustíveis
Comentários 0
Deixe seu comentário